
Ein Brief der Deutschen Rentenversicherung, darin ein Prüftermin und ein Prüfzeitraum, der Jahre zurückreicht. Spätestens jetzt fragen sich viele Arbeitgeber, ob in ihrer Lohnabrechnung alles stimmt. Dabei ist die Betriebsprüfung Routine. Sie trifft jedes Unternehmen mit Beschäftigten.
Die Rentenversicherung prüft mindestens alle vier Jahre, ob Sie Sozialversicherungsbeiträge richtig berechnet, gemeldet und gezahlt haben. Sie kündigt die Prüfung an, sieht Lohnunterlagen und Buchhaltung ein und schließt mit einem Bescheid ab. Wer seine Unterlagen sauber führt, hat wenig zu befürchten. Fehler aus den vergangenen Jahren können dagegen teuer werden.
Teuer heißt hier: Nachzahlungen für in der Regel bis zu vier Jahre, im ungünstigen Fall dazu Säumniszuschläge.
Was ist die Betriebsprüfung der Rentenversicherung?
Die Betriebsprüfung ist eine gesetzlich vorgeschriebene Kontrolle bei allen Arbeitgebern. Grundlage ist § 28p SGB IV. Die Prüfer kontrollieren, ob Sie Ihre Pflichten in der Sozialversicherung erfüllen: Sie müssen Beschäftigte richtig melden, Beiträge korrekt berechnen und pünktlich zahlen.
Bis Ende 1998 prüften die Krankenkassen. Seit dem 1. Januar 1999 liegt die Aufgabe allein bei der Rentenversicherung. Die Prüfer schauen trotzdem auf alle Zweige, also Kranken-, Pflege-, Renten- und Arbeitslosenversicherung. Ihr Ergebnis teilen sie Ihnen schriftlich mit.
Verwechseln Sie die Prüfung nicht mit der Lohnsteuer-Außenprüfung. Die führt das Finanzamt durch, und sie dreht sich um die Lohnsteuer. Beide Prüfungen laufen getrennt. Auf Antrag finden sie aber zur gleichen Zeit statt (§ 42f Abs. 4 EStG). So haben Sie die Prüfer nur einmal im Haus.
Wann und wie oft prüft die Rentenversicherung?
Die Rentenversicherung prüft jeden Arbeitgeber mindestens alle vier Jahre. Der Rhythmus folgt der Verjährung, denn Beitragsforderungen verjähren in der Regel nach vier Jahren. Deshalb umfasst auch der Prüfzeitraum meist die zurückliegenden vier Kalenderjahre.
Neben dem festen Turnus gibt es Sonderprüfungen. Die Deutsche Rentenversicherung nennt drei Anlässe: Der Arbeitgeber wünscht selbst eine Prüfung, der Betrieb schließt oder das Unternehmen ist insolvent. Auch eine Krankenkasse kann eine baldige Prüfung anstoßen, wenn ihr etwas auffällt.
Welcher Träger zu Ihnen kommt, hängt von Ihrer Betriebsnummer ab. Das ist die achtstellige Nummer, die Ihnen die Arbeitsagentur als Arbeitgeber zugeteilt hat. Endet sie auf 0 bis 4, prüft die Deutsche Rentenversicherung Bund. Bei den Endziffern 5 bis 9 ist der regionale Träger zuständig. Betriebe mit knappschaftlich versicherten Beschäftigten prüft die Deutsche Rentenversicherung Knappschaft-Bahn-See.
Was prüft die Rentenversicherung genau?
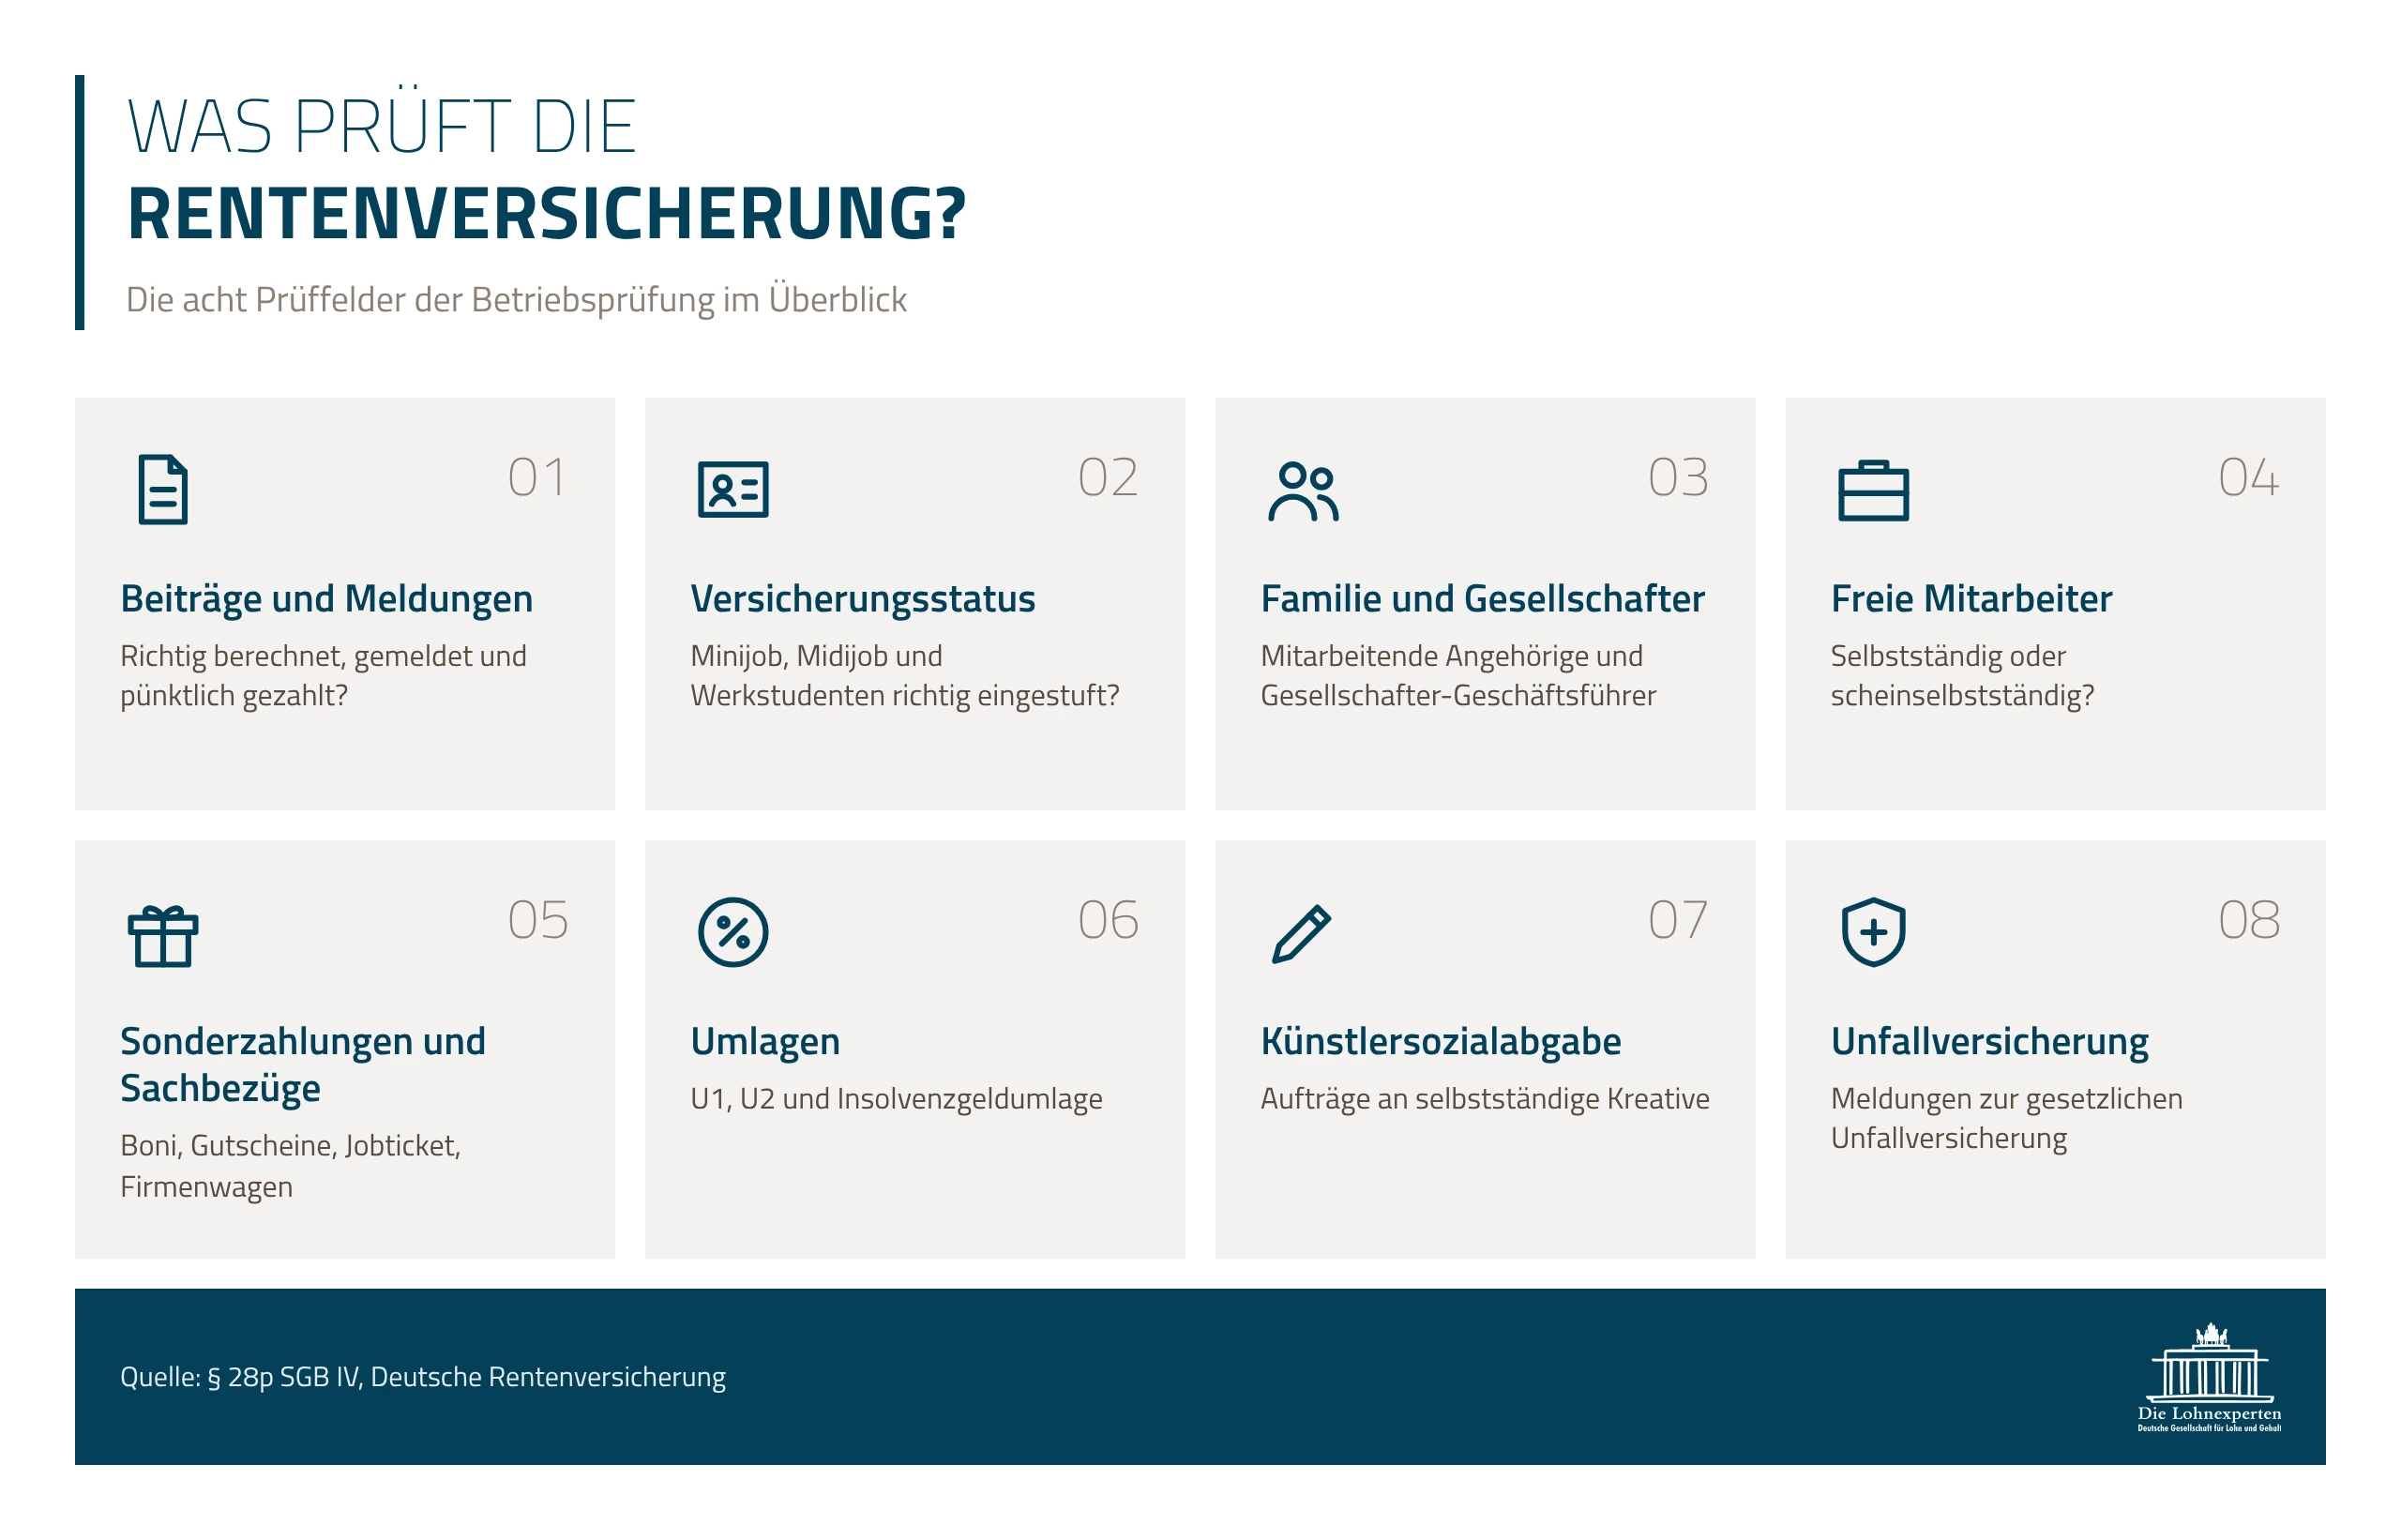
Die Prüfer wollen wissen, ob Sie für alle Beschäftigten die richtigen Beiträge gezahlt haben. Dafür sehen sie sich Ihre Entgeltabrechnungen an und gleichen sie mit Meldungen und Beitragsnachweisen ab. Auch die Umlagen für Krankheit und Mutterschaft (U1 und U2) sowie die Insolvenzgeldumlage gehören dazu.
Besonders genau schauen sie auf den Versicherungsstatus. Bei Minijobbern, Werkstudenten, Midijobbern (Verdienst knapp oberhalb der Minijobgrenze), mitarbeitenden Familienangehörigen und Gesellschafter-Geschäftsführern entscheidet die Einstufung über die Beiträge.
Ein Beispiel: Wer Einmalzahlungen wie Weihnachtsgeld vergisst, übersieht schnell, dass ein Minijob über der Verdienstgrenze liegt. Dann kann die Beschäftigung versicherungspflichtig sein, und die Prüfer fordern Beiträge nach.
Mitarbeitende Ehepartner, Lebenspartner und Kinder des Inhabers schauen sich die Prüfer inzwischen regelmäßig genau an. Dasselbe gilt für Gesellschafter-Geschäftsführer einer GmbH oder UG, die im Unternehmen mitarbeiten. Ob sie sozialversicherungspflichtig sind, hängt von Details im Vertrag und im Arbeitsalltag ab.
Ein zweiter Schwerpunkt sind freie Mitarbeiter. Die Prüfer kontrollieren, ob Selbstständige in Wahrheit wie Angestellte arbeiten. Stellen sie Scheinselbstständigkeit fest, fordert die Rentenversicherung die Beiträge für den gesamten Prüfzeitraum nach.
Dazu kommen Sonderzahlungen und Sachbezüge wie Jobticket, Tankgutschein oder Firmenwagen, sowie Aufwendungen für Betriebsveranstaltungen wie Sommerfeste oder Weihnachtsfeiern. Längst nicht alles davon ist beitragsfrei. Welche Zahlungen Sie steuer- und beitragsfrei gewähren dürfen, lesen Sie in unserem Leitfaden zu steuerfreien Sonderzahlungen.
Zwei Bereiche überraschen viele Arbeitgeber oftmals. Beauftragen Sie regelmäßig selbstständige Grafiker, Texter oder Fotografen, prüft die Rentenversicherung auch die Künstlersozialabgabe. Außerdem kontrolliert sie Ihre Meldungen zur Unfallversicherung und gibt das Ergebnis an den Unfallversicherungsträger weiter.
Wie läuft die Betriebsprüfung ab?
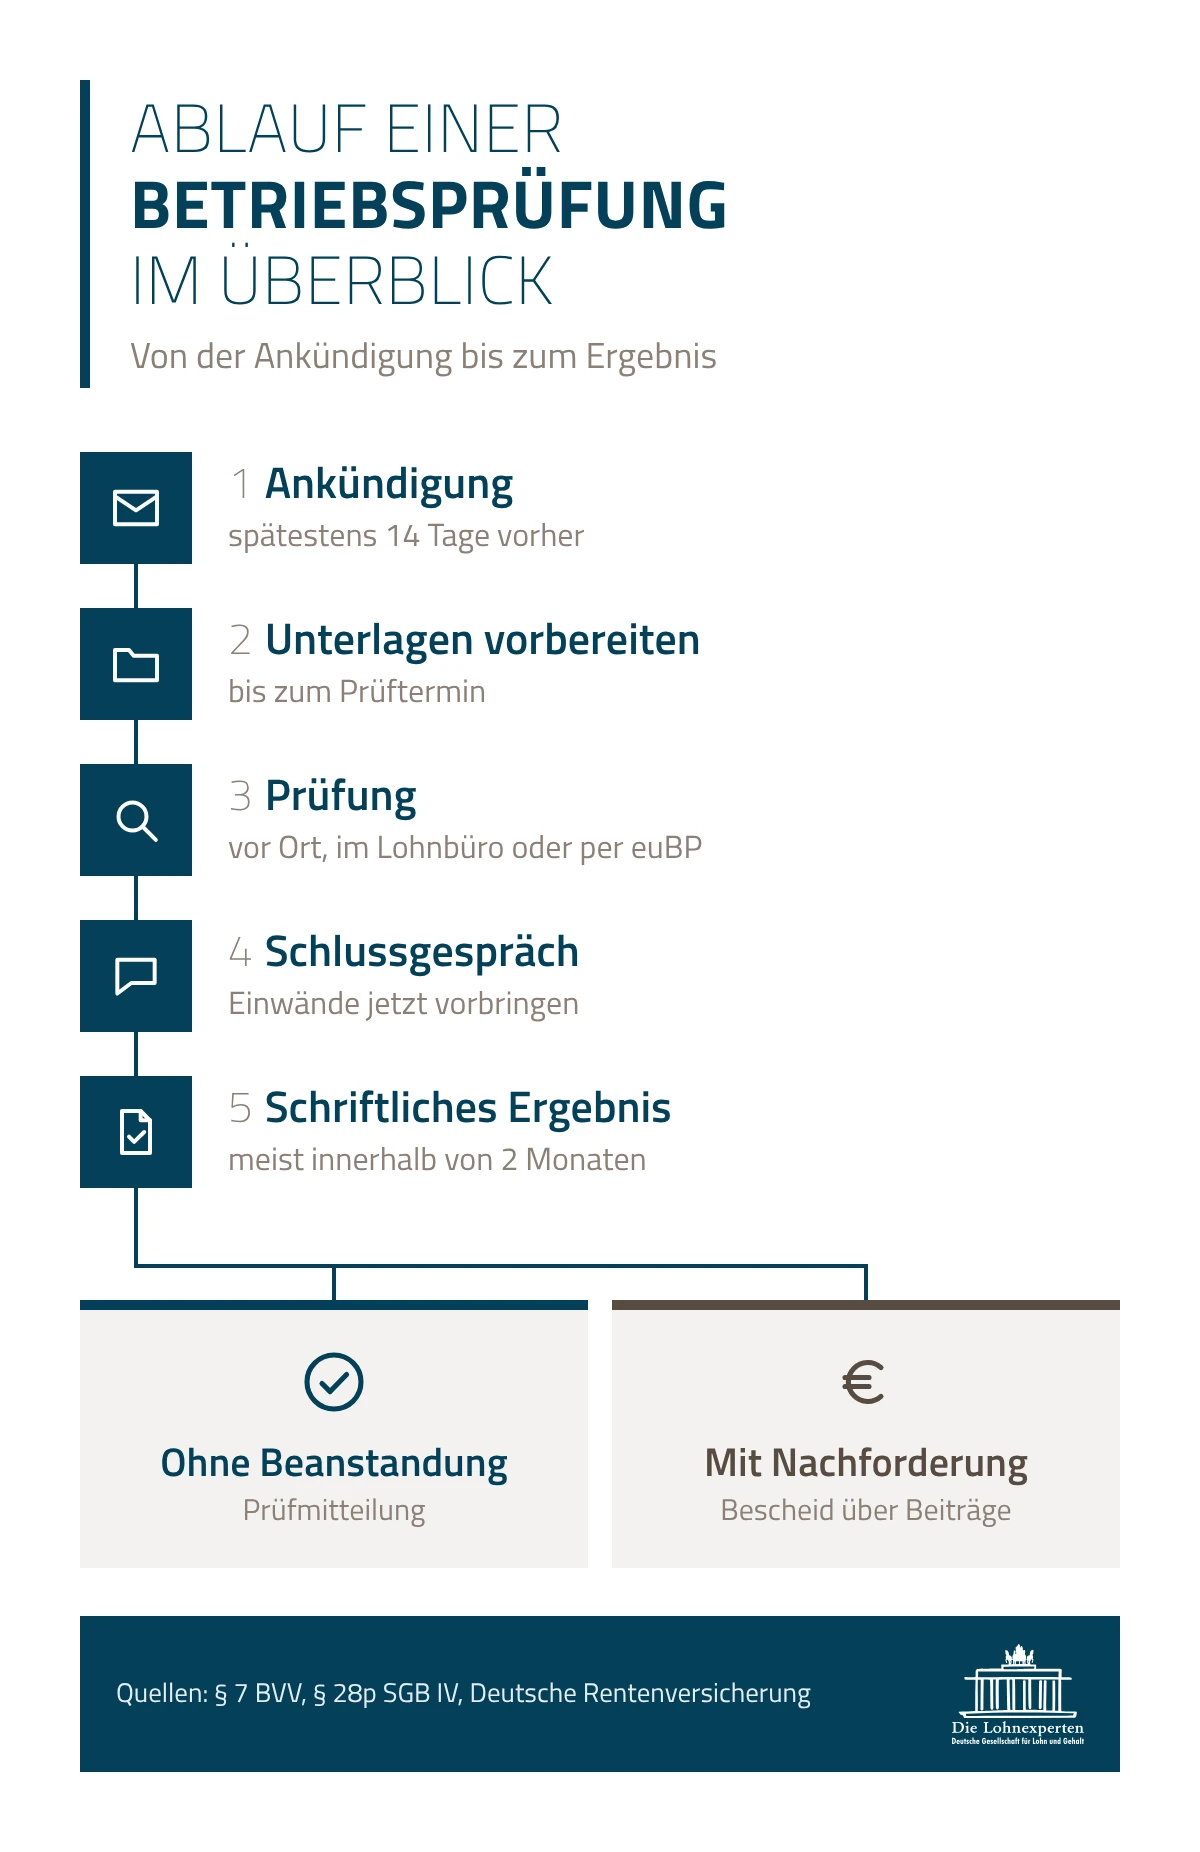
Die Prüfung läuft fast immer gleich ab: Ankündigung, Prüfung, Schlussgespräch und Bescheid. Wie viel Aufwand auf Sie zukommt, hängt vor allem davon ab, wie gut Ihre Unterlagen sortiert sind.
Wie kündigt die Rentenversicherung die Prüfung an?
Die Rentenversicherung meldet sich schriftlich. Laut § 7 der Beitragsverfahrensverordnung (BVV) soll die Ankündigung möglichst einen Monat vorher kommen, spätestens aber 14 Tage vor dem Termin. Ohne Ankündigung darf der Prüfer nur in Ausnahmefällen erscheinen, etwa bei Verdacht auf illegale Beschäftigung.
Passt Ihnen der Termin nicht, sprechen Sie den Prüfer direkt an. Urlaubszeit, Jahresabschluss oder eine erkrankte Lohnbuchhalterin sind nachvollziehbare Gründe. Meist finden Sie gemeinsam einen neuen Termin.
Wo und wie lange prüft die Rentenversicherung?
Sie haben beim Prüfort ein Wort mitzureden. Infrage kommen Ihre Geschäftsräume, die Kanzlei Ihres Steuerberaters oder Ihr externes Lohnbüro. Auch die Räume des Rentenversicherungsträgers sind möglich. Rechnet ein Lohnbüro Ihre Löhne ab und übernimmt es auch die Meldungen, kann die Rentenversicherung mit Ihrem Einverständnis direkt dort prüfen. Statt vor Ort zu prüfen, kann die Rentenversicherung sich die Unterlagen auch einreichen lassen. Diese Vorlageprüfung lässt sich mit einem Termin vor Ort kombinieren. Prüft die Rentenversicherung bei Ihnen, stellen Sie einen geeigneten Arbeitsplatz und die nötigen Hilfsmittel bereit. Ihre eigenen Kosten erstattet die Rentenversicherung nicht.
Die Prüfer dürfen Ihren Betriebsablauf nicht unzumutbar stören. Sie arbeiten in der Regel mit Stichproben und sehen sich nicht jeden einzelnen Beleg an. Die Dauer hängt von der Betriebsgröße ab. Bei kleineren Unternehmen rechnet die Deutsche Rentenversicherung meist mit ein bis zwei Tagen.
Wie endet die Prüfung?
Am Ende steht ein Schlussgespräch. Darin erläutert der Prüfer, was ihm aufgefallen ist. Dieses Gespräch kann bereits als offizielle Anhörung gelten, also als Ihre Gelegenheit zur Stellungnahme. Bringen Sie Einwände deshalb hier vor und nicht erst später.
Danach erhalten Sie das Ergebnis schriftlich, in der Regel innerhalb von zwei Monaten nach Abschluss der Prüfung. Gibt es Nachforderungen, ist das ein Bescheid mit der Summe einschließlich etwaiger Säumniszuschläge. Zahlen müssen Sie spätestens am drittletzten Bankarbeitstag des Monats, der auf das Datum des Bescheides folgt.
Was ist die elektronisch unterstützte Betriebsprüfung (euBP)?
Bei der elektronisch unterstützten Betriebsprüfung (euBP) übermitteln Sie die Daten vorab digital. Ihr Lohnprogramm oder Ihr Lohnbüro schickt die Entgeltdaten an die Rentenversicherung, auf Wunsch auch Daten aus der Finanzbuchhaltung. Der Prüfer wertet sie aus, bevor er mit Rückfragen auf Sie zukommt.
Damit ist ein Großteil der Arbeit erledigt, bevor der Prüfer kommt. Vor Ort bleiben nur Rückfragen und einzelne Belege, die er sehen möchte. Das spart Ihnen und Ihrem Team Zeit.
Voraussetzung ist eine Lohnsoftware, die das euBP-Verfahren unterstützt. Fragen Sie im Zweifel bei Ihrem Softwareanbieter oder Lohndienstleister nach.
Unabhängig von der euBP müssen Sie Ihre Entgeltunterlagen, also Ihre Lohnunterlagen, seit dem 1. Januar 2022 elektronisch führen. Wer sich davon befreien ließ, muss spätestens ab 2027 umstellen, denn die Befreiung gilt laut Deutscher Rentenversicherung längstens bis zum 31. Dezember 2026.
Welche Unterlagen brauchen Sie für die Prüfung?
Halten Sie für den gesamten Prüfzeitraum folgende Unterlagen bereit:
- Lohn- und Gehaltskonten aller Beschäftigten, auch für Aushilfen und Minijobber
- Beitragsabrechnungen und Beitragsnachweise
- Meldungen zur Sozialversicherung
- Arbeitsverträge und Vereinbarungen zu Sonderzahlungen
- Nachweise zum Versicherungsstatus, etwa Immatrikulationsbescheinigungen, Befreiungsanträge von Minijobbern oder Angaben zu weiteren Beschäftigungen
- Belege zu Sachbezügen wie Firmenwagen, Jobticket oder Gutscheinen
- Verträge und Rechnungen freier Mitarbeiter
- Unterlagen zur Künstlersozialabgabe
- Prüfberichte und Bescheide des Finanzamts, etwa aus einer Lohnsteuer-Außenprüfung (§ 10 Abs. 2 BVV)
- Buchhaltung mit Sachkonten und Belegen
Für die Sozialversicherung bewahren Sie Lohnunterlagen mindestens bis zum Ende des Kalenderjahres auf, das auf die letzte Prüfung folgt (§ 28f Abs. 1 SGB IV). Das Steuerrecht verlangt oft mehr, für Lohnkonten zum Beispiel sechs Jahre (§ 41 EStG). Maßgeblich ist immer die längere Frist. Fehlen Unterlagen, darf der Prüfer die Beiträge schätzen, notfalls anhand der gesamten Lohnsumme (§ 28f Abs. 2 SGB IV). Das geht selten zu Ihren Gunsten aus.
Gehen Sie die Liste nicht erst nach der Ankündigung durch. Wer seine Unterlagen laufend vollständig ablegt, hat vor der Prüfung kaum Arbeit. Und wer erst im Prüfungsmonat Nachweise zusammensucht, stellt oft fest, dass einzelne fehlen.
Welche Fehler fallen bei der Prüfung am häufigsten auf?
Hinter vielen Beanstandungen steckt dasselbe Problem. Im Betrieb hat sich etwas geändert, in der Lohnabrechnung nicht. Aus unserer Praxis kennen wir vor allem diese Fälle.
Minijobs kippen unbemerkt in die Versicherungspflicht. Mal steigt die Stundenzahl, mal kommt eine Einmalzahlung dazu. Niemand prüft nach, ob die Verdienstgrenze noch eingehalten ist.
Bei Werkstudenten fehlt die aktuelle Immatrikulationsbescheinigung. Oder die Arbeitszeit steigt während des Semesters über die zulässige Grenze. Die Mehrarbeit in den Semesterferien ist auf 26 Wochen im Jahr begrenzt. Normalerweise zahlen Werkstudenten nur in die Rentenversicherung ein. Fällt dieses Privileg weg, werden auch Beiträge zur Kranken-, Pflege- und Arbeitslosenversicherung fällig.
Fehlende Umlageberechnung bei Einmalbezügen, die auch monatlich berechnet werden könnten. Z. B. Überstunden von mehreren Monaten oder vierteljährliche Provisionen.
Gutscheine, Tankkarten und Prepaid-Karten wirken harmlos. Für solche Sachbezüge gilt aber eine monatliche Freigrenze von 50 Euro (§ 8 Abs. 2 EStG). Kommen in einem Monat mehrere zusammen, ist sie schnell überschritten. Dann ist der gesamte Betrag beitragspflichtig und nicht bloß der Teil oberhalb der Grenze. Wer Sachbezüge gezielt als Gehaltsbaustein nutzt, sollte sie deshalb sauber planen und dokumentieren. Wie das funktioniert, zeigen wir im Beitrag zur Nettolohnoptimierung.
Freie Mitarbeiter arbeiten jahrelang ohne Statusprüfung. Sie haben feste Arbeitszeiten, nutzen Firmenlaptop und E-Mail-Adresse und stehen im Teamkalender. Für die Prüfer sind das deutliche Hinweise auf eine abhängige Beschäftigung.
Und dann ist da noch die Künstlersozialabgabe. Viele Unternehmen wissen schlicht nicht, dass sie für Aufträge an selbstständige Kreative abgabepflichtig sind.
Ergebnisse einer Lohnsteuer-Außenprüfung bleiben liegen. Stuft das Finanzamt eine Zahlung als steuerpflichtig ein, ist sie oft auch beitragspflichtig. Die Rentenversicherung prüft, ob Sie diese Korrektur von sich aus für die Sozialversicherung nachgezogen haben. Fehlt sie, werten Gerichte das teils als Hinweis auf bedingten Vorsatz, mit Folgen für Säumniszuschläge und Verjährung.
Was passiert, wenn die Prüfer Fehler finden?
Findet der Prüfer Fehler, fordert die Rentenversicherung die fehlenden Beiträge per Bescheid nach. Sie zahlen dabei den Gesamtbeitrag, also auch den Anteil Ihrer Beschäftigten. Das Geld ziehen aber die Krankenkassen Ihrer Beschäftigten ein, die sogenannten Einzugsstellen. Eine Ratenzahlung vereinbaren Sie deshalb mit der jeweiligen Krankenkasse und nicht mit der Rentenversicherung.
Können Sie den Arbeitnehmeranteil zurückholen?
Nur in engen Grenzen. Den Anteil Ihrer Beschäftigten dürfen Sie nur vom laufenden Lohn abziehen. Nach § 28g SGB IV dürfen Sie einen vergessenen Abzug lediglich bei den drei nächsten Lohn- oder Gehaltszahlungen nachholen. Danach geht das nur, wenn Sie am Fehler kein Verschulden trifft. Bei einer Nachforderung über mehrere Jahre bleibt der Großteil also an Ihnen hängen.
Wie teuer werden Säumniszuschläge?
Auf nachgeforderte Beiträge können Säumniszuschläge kommen. Bei Nachforderungen aus einer Prüfung darf die Rentenversicherung sie aber nur verlangen, wenn Sie Ihre Beitragspflicht kannten oder zumindest billigend in Kauf genommen haben. Grobe Fahrlässigkeit reicht dafür nicht, so das Bundessozialgericht (Urteil vom 12.12.2018, B 12 R 15/18 R). Fallen Zuschläge an, betragen sie laut Deutscher Rentenversicherung 1 Prozent des Rückstands für jeden angefangenen Monat.
Ein Rechenbeispiel: Liegen 10.000 Euro Beiträge seit 36 Monaten offen, kommen 3.600 Euro Zuschlag dazu.
Wie weit reicht die Nachforderung zurück?
Beitragsforderungen verjähren nach vier Jahren, gerechnet ab Ende des Jahres, in dem die Beiträge fällig waren. Bei Vorsatz verlängert sich die Frist auf 30 Jahre (§ 25 SGB IV). Dafür reicht schon bedingter Vorsatz. Das heißt: Sie halten einen Fehler für möglich und nehmen ihn in Kauf. Die Rentenversicherung kann das annehmen, wenn sich ein Arbeitgeber erkennbar nicht um seine Pflichten kümmert. Während der Prüfung ist die Verjährung gehemmt.
Was tun Sie, wenn Sie den Bescheid für falsch halten?
Gegen den Bescheid legen Sie innerhalb eines Monats Widerspruch ein (§ 84 SGG). An der Zahlungspflicht ändert das zunächst nichts, denn der Widerspruch hat bei Beitragsforderungen keine aufschiebende Wirkung (§ 86a Abs. 2 Nr. 1 SGG). Wollen Sie die Zahlung aussetzen, beantragen Sie das gesondert. Ziehen Sie dafür früh einen Fachanwalt für Sozialrecht hinzu.
Schützt eine Prüfung ohne Beanstandung vor späteren Forderungen?
Nein. Die Prüfer arbeiten mit Stichproben und sehen nicht jeden Fall. Entdecken sie einen Fehler erst bei der nächsten Prüfung, können Sie sich nicht darauf berufen, dass er beim letzten Mal durchgerutscht ist. Das Bundessozialgericht hat einen solchen Vertrauensschutz mehrfach verneint. Bitten Sie deshalb auch nach einer Prüfung ohne Beanstandung um einen schriftlichen Bescheid, der die geprüften Sachverhalte ausdrücklich nennt. Nur ein solcher Bescheid schützt Sie bei späteren Prüfungen.
Wie unterstützt Sie ein externes Lohnbüro bei der Betriebsprüfung?
Fehler entstehen meist Jahre vor der Prüfung, in der laufenden Abrechnung. Wenn wir Ihre Lohnbuchhaltung übernehmen, prüfen wir deshalb auch den Versicherungsstatus Ihrer Beschäftigten und legen alle Nachweise vollständig ab.
Kündigt die Rentenversicherung eine Prüfung an, bereiten wir die Unterlagen für Sie vor. Die Prüfung kann direkt bei uns stattfinden oder elektronisch über die euBP laufen. Sie haben keine Prüfer im Büro und verlieren keinen Arbeitstag.
Sie überlegen, Ihre Lohnabrechnung abzugeben? Was dabei zu beachten ist und welche Kosten entstehen, lesen Sie in unserem Leitfaden Lohnbuchhaltung auslagern.
Häufige Fragen zur Betriebsprüfung der Rentenversicherung
Wie lange dauert eine Betriebsprüfung der Rentenversicherung?
Das hängt von der Größe Ihres Betriebs ab. Bei kleineren Unternehmen ist die Prüfung meist nach ein bis zwei Tagen erledigt. Mit der euBP verkürzt sich die Zeit vor Ort, weil der Prüfer die Daten vorab auswertet.
Kann ich den Prüftermin verschieben?
Ja, wenn Sie einen nachvollziehbaren Grund haben. Melden Sie sich nach Eingang der Ankündigung beim Prüfer und schlagen Sie einen Ausweichtermin vor.
Muss ich mit einer Prüfung rechnen, wenn ich nur einen Minijobber beschäftige?
Ja. Die Rentenversicherung prüft jeden Arbeitgeber, unabhängig von der Zahl der Beschäftigten. Ausgenommen sind Privathaushalte, die eine Haushaltshilfe beschäftigen.
Was kostet eine Betriebsprüfung?
Für die Prüfung selbst stellt Ihnen die Rentenversicherung nichts in Rechnung. Ihre eigenen Kosten, etwa für Steuerberater oder Lohnbüro, erstattet sie aber nicht. Teuer wird es erst, wenn die Prüfer Nachforderungen stellen.
Prüft die Rentenversicherung auch die Lohnsteuer?
Nein. Die Lohnsteuer prüft das Finanzamt in einer eigenen Lohnsteuer-Außenprüfung. Auf Antrag finden beide Prüfungen zur gleichen Zeit statt. Die Rentenversicherung nutzt die Prüfberichte und Feststellungen der Lohnsteuer-Außenprüfung jedoch gerne als wertvolle Grundlage, um bei entsprechenden Hinweisen und steuerlichen Korrekturen auch in ihrem eigenen Bereich vertieft nachzuhaken.
Betriebsprüfung angekündigt? Sprechen Sie mit uns
Sie haben Post von der Rentenversicherung bekommen oder möchten Ihre Lohnabrechnung vor der nächsten Prüfung durchsehen lassen? Wir schauen uns Ihre Abrechnung gemeinsam mit Ihnen an, zeigen Ihnen mögliche Risiken und bereiten Sie auf die Prüfung vor.
Vereinbaren Sie ein unverbindliches Erstgespräch: telefonisch unter 0671 889 530 0 oder über unser Kontaktformular.
Sie sind Steuerberater und suchen Unterstützung bei der Lohnabrechnung Ihrer Mandanten? Mehr dazu unter Lohnbuchhaltung für Steuerberater.
Quellen
- Deutsche Rentenversicherung: Betriebsprüfung bei den Arbeitgebern
- Deutsche Rentenversicherung Baden-Württemberg: Wie bereite ich mich auf die Betriebsprüfung vor?
- Deutsche Rentenversicherung: Lexikon Betriebsprüfung
- Deutsche Rentenversicherung: Lexikon Säumniszuschläge
- Deutsche Rentenversicherung Hessen: Schritt für Schritt durch die Betriebsprüfung
- § 7 Beitragsverfahrensverordnung (BVV)
- § 28g SGB IV: Beitragsabzug
- Haufe: BSG-Urteil vom 12.12.2018, B 12 R 15/18 R (Säumniszuschläge)
- Techniker Krankenkasse: Verjährungsfristen für SV-Beiträge
- Techniker Krankenkasse / DRV Nordbayern: Gut vorbereitet durch die Betriebsprüfung (2026)
- Haufe: Verjährung in der Sozialversicherung
- Barmer: Betriebsprüfung durch die Rentenversicherungsträger
- Deutsches Handwerksblatt: Betriebsprüfung der DRV
- Deutsches Ärzteblatt: Alle vier Jahre eine Betriebsprüfung
- Bayerisches Landesamt für Steuern: Antrag auf zeitgleiche Prüfung nach § 42f Abs. 4 EStG