Die Anrufungsauskunft, auch Lohnsteueranrufungsauskunft genannt, ist eine verbindliche Auskunft des Finanzamts zu einer konkreten Lohnsteuerfrage. Sie klärt, ob und wie die Lohnsteuervorschriften in einem bestimmten Fall anzuwenden sind. Grundlage ist § 42e EStG.
Arbeitgeber und Arbeitnehmer erhalten sie gebührenfrei beim Betriebsstättenfinanzamt. Wird der konkret angefragte Sachverhalt nach Auskunft des Finanzamtes so gelebt, kann ein Lohnsteueraußenprüfer im Rahmen einer Prüfung keine Einwände erheben. Meist hat der Prüfer oder dessen Vorgesetzter die Anrufungsauskunft beantwortet.
Arbeitgeber nutzen sie, wenn das Gesetz eine konkrete lohnsteuerliche Umsetzung eines Sachverhaltes nicht eindeutig regelt oder das Leben schneller voranschreitet als der Gesetzgeber regeln kann. Ist der Tankgutschein steuerfrei, wenn man nachträglich erstattet? Gehört die bezahlte Weiterbildung zum Arbeitslohn? Sind die Ladekosten für eine Gutscheinkarte zu berücksichtigen oder nicht? Denn wenn der Arbeitgeber falsch abrechnet oder falsch abrechnen lässt, haftet er für die Lohnsteuer, die er zu wenig einbehalten hat. Oft fällt der Fehler erst Jahre später im Rahmen einer Prüfung auf, was den Schaden oft maximiert.
Was ist eine Anrufungsauskunft?
Wer eine Anrufungsauskunft stellt, schildert dem Finanzamt einen konkreten Fall und fragt, wie die Lohnsteuer darauf anzuwenden ist. Das Betriebsstättenfinanzamt muss antworten. Diesen Anspruch kann der Arbeitgeber notfalls vor Gericht durchsetzen.
Anrufungsauskunft und Lohnsteueranrufungsauskunft meinen dasselbe. Das Gesetz spricht nur von der Anrufungsauskunft, in Urteilen und Fachbeiträgen steht oft die längere Form. Sie macht klar, dass es allein um die Lohnsteuer geht.
Rechtlich gilt die Anrufungsauskunft als feststellender Verwaltungsakt nach § 118 Satz 1 AO. Das Finanzamt trifft also eine Entscheidung, an die es selbst gebunden ist und gegen die der Antragsteller Einspruch einlegen kann. Inhaltlich hält die Auskunft fest, wie das Finanzamt den geschilderten Fall im Moment beurteilt.
Wo ist die Anrufungsauskunft geregelt?
Die gesetzliche Grundlage steht in § 42e EStG, im Abschnitt zum Steuerabzug vom Arbeitslohn. Der Paragraf ist kurz. Er regelt vor allem, wer fragen darf und welches Finanzamt antwortet.
Die Einzelheiten hat die Finanzverwaltung im BMF-Schreiben vom 12. Dezember 2017 festgelegt. Es beschreibt Antragsteller, Zuständigkeit, Form, Bindungswirkung und Rechtsschutz. Die frühere Richtlinie R 42e LStR hat die Verwaltung deshalb gestrichen.
Ergänzend fassen die Lohnsteuer-Hinweise unter H 42e die Rechtsprechung des Bundesfinanzhofs zusammen. Wer tiefer einsteigen möchte, findet dort die einschlägigen Urteile.
Welchen Zweck erfüllt die Anrufungsauskunft?
Der Arbeitgeber behält die Lohnsteuer ein und führt sie an das Finanzamt ab. Rechnet er falsch, haftet er für den Fehlbetrag. Die Anrufungsauskunft schützt ihn vor diesem Risiko, bei der Haftung genauso wie bei Nachforderungen.
Laut Bundesfinanzhof sollen Arbeitgeber und Finanzamt offene Lohnsteuerfragen klären, bevor daraus ein Streit wird. Oft hängt an der Antwort eine Entscheidung im Betrieb, etwa ob er einen neuen Benefit für die Belegschaft einführt.
Meist geht es um Fälle, zu denen es keine gefestigte Rechtsprechung gibt. Das sind etwa Sachbezüge und Gutscheinkarten, Fortbildungen im betrieblichen Interesse oder die Pauschalversteuerung von Zuwendungen. Häufig fragen Arbeitgeber auch, ob jemand überhaupt als Arbeitnehmer gilt.
Besonders oft betrifft das Arbeitgeber, die Gehälter mit steuerfreien oder pauschal versteuerten Bausteinen aufbauen. In unserer Praxis fragen Mandanten am häufigsten zum Sachbezug und zur digitalen Essensmarke an. Meist wollen sie wissen, ob sie bestehendes Gehalt in diese Bausteine umwandeln dürfen oder ob sie die Leistung zusätzlich zum Arbeitslohn zahlen müssen.
Einen Überblick über diese Bausteine gibt unser Leitfaden zu steuerfreien Sonderzahlungen. Wie mehrere davon zusammen mehr Netto für Ihre Mitarbeitenden ergeben, lesen Sie im Beitrag zur Nettolohnoptimierung.
Wer kann eine Anrufungsauskunft stellen?
Antragsberechtigt sind der Arbeitgeber, der Arbeitnehmer und Dritte, die nach § 38 Abs. 3a EStG die Pflichten des Arbeitgebers übernehmen. In der Praxis fragt meist der Arbeitgeber über seinen Steuerberater an.
Die Anfrage geht an das Betriebsstättenfinanzamt. Das ist das Finanzamt, in dessen Bezirk der Betrieb den Arbeitslohn für den Lohnsteuerabzug ermittelt (§ 41 Abs. 2 EStG).
Welche Wirkung hat eine Anrufungsauskunft?
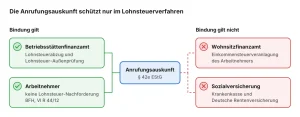
Der Kern ist die Bindungswirkung. Hat der Arbeitgeber eine Auskunft eingeholt und sich daran gehalten, bleibt das Betriebsstättenfinanzamt im Lohnsteuerabzug daran gebunden. Das gilt sogar dann, wenn die Auskunft inhaltlich falsch war.
Eine spätere Außenprüfung kann also keine Lohnsteuer nachfordern, nur weil der Prüfer den Fall anders sieht. Auch beim Arbeitnehmer kann das Finanzamt diese Lohnsteuer dann nicht nachfordern. Das hat der Bundesfinanzhof im Urteil VI R 44/12 entschieden.
Wo endet die Bindungswirkung?
Die Bindung gilt nicht für die Einkommensteuerveranlagung des Arbeitnehmers, also für seine Steuererklärung und den Steuerbescheid. Dort darf das Wohnsitzfinanzamt den Fall anders beurteilen. Über den Steuerbescheid kann der Arbeitnehmer deshalb trotzdem nachzahlen müssen. Außerdem gilt die Bindung nur, wenn der Betrieb den Sachverhalt genau so umsetzt, wie er ihn geschildert hat.
Ewig gilt die Auskunft ebenfalls nicht. Das Finanzamt kann sie von vornherein befristen oder später für die Zukunft aufheben. Diese Ermessensentscheidung muss es begründen. Ändern sich die Vorschriften, auf denen die Auskunft beruht, verliert sie automatisch ihre Wirkung.
Worin unterscheidet sich die Anrufungsauskunft von der verbindlichen Auskunft?
Auch die verbindliche Auskunft nach § 89 AO bindet das Finanzamt. Sie gilt für alle Steuerarten, kann aber Gebühren kosten. Die Anrufungsauskunft beschränkt sich auf den Lohnsteuerabzug und ist gebührenfrei.
| Merkmal | Anrufungsauskunft | Verbindliche Auskunft |
|---|---|---|
| Rechtsgrundlage | § 42e EStG | § 89 Abs. 2 AO |
| Themen | nur Fragen zum Lohnsteuerabzug | alle Steuerarten, nur noch nicht umgesetzte Sachverhalte |
| Antragsteller | Arbeitgeber, Arbeitnehmer, Dritte nach § 38 Abs. 3a EStG | Steuerpflichtige mit besonderem steuerlichem Interesse |
| Zuständig | Betriebsstättenfinanzamt | zuständiges Finanzamt oder Bundeszentralamt für Steuern |
| Kosten | gebührenfrei | Gebühr nach Gegenstandswert oder Zeitgebühr |
| Anspruch auf Auskunft | ja | nein, nur auf eine ermessensfehlerfreie Entscheidung |
Für Fragen rund um den Lohnsteuerabzug ist die Anrufungsauskunft damit der naheliegende Weg.
Was deckt die Anrufungsauskunft nicht ab?
Die Anrufungsauskunft bezieht sich allein auf die Lohnsteuer. Für die Sozialversicherung gilt sie nicht: Krankenkassen und Deutsche Rentenversicherung sind an die Auskunft nicht gebunden. Bei einer Betriebsprüfung der Rentenversicherung kann der Prüfer einen Sachverhalt also anders bewerten als das Finanzamt.
Auch die persönliche Einkommensteuer des Arbeitnehmers bleibt außen vor. Wie viel Einkommensteuer er am Ende zahlt, legt die Auskunft nicht fest.
Was bedeutet eine Anrufungsauskunft für Ihre Lohnabrechnung?
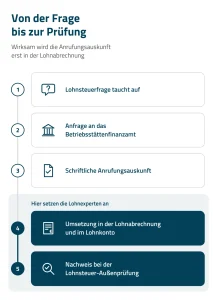
Die Auskunft schützt nur, wenn die Lohnabrechnung sie Monat für Monat richtig umsetzt. Der Betrieb muss also genau so abrechnen, wie er es dem Finanzamt geschildert hat.
In der Abrechnung heißt das: Die Lohnarten müssen stimmen, und das Lohnkonto muss den Fall nachvollziehbar abbilden. Die Auskunft gehört zu den Unterlagen für die nächste Prüfung. Ändert sich am Sachverhalt etwas, muss das jemand bemerken, bevor die Bindung verloren geht.
Wie sieht das in der Praxis aus?
Die Lohnexperten übernehmen Ihre laufende Lohnbuchhaltung, führen die Lohnkonten sauber und halten die Unterlagen für Lohnsteuer- und Rentenprüfungen bereit. Ihre Abrechnung bleibt so stimmig, auch wenn sich Belegschaft, Zuschläge oder Benefits ändern. Wie Sie Ihre Lohnbuchhaltung abgeben und was das kostet, lesen Sie in unserem Leitfaden Lohnbuchhaltung auslagern. Auch Steuerkanzleien geben ihre Lohnbuchhaltung an uns ab.
Häufige Fragen zur Anrufungsauskunft
Was kostet eine Anrufungsauskunft?
Das Finanzamt erteilt die Anrufungsauskunft gebührenfrei. Kosten entstehen nur, wenn Sie einen Berater mit der Vorbereitung beauftragen.
Braucht der Antrag eine bestimmte Form?
Nein, das Gesetz schreibt keine Form vor. Das Finanzamt soll die Auskunft aber schriftlich und mit Hinweis auf § 42e EStG erteilen, auch bei einer formlosen Anfrage. Ein schriftlicher Antrag erleichtert später den Nachweis.
Muss das Finanzamt antworten?
Ja. Der Antragsteller hat einen Anspruch auf die Auskunft. Lehnt das Finanzamt ab oder weicht es vom Antrag ab, muss es das schriftlich tun.
Kann man gegen eine Anrufungsauskunft vorgehen?
Ja. Weil sie als Verwaltungsakt gilt, können Sie Einspruch einlegen und danach klagen. Das Finanzgericht prüft allerdings nur, ob das Finanzamt den Sachverhalt richtig erfasst hat und die Beurteilung nicht offensichtlich falsch ist.
Kann auch der Arbeitnehmer eine Anrufungsauskunft stellen?
Ja, Arbeitnehmer sind ebenfalls antragsberechtigt. Auch dann gilt die Auskunft nur für den Lohnsteuerabzug, nicht für den späteren Einkommensteuerbescheid.
Wie lange dauert es, bis das Finanzamt antwortet?
§ 42e EStG nennt keine feste Bearbeitungsfrist. Wie lange Sie warten, hängt vom Finanzamt ab und davon, wie vollständig Sie den Fall schildern. In der Regel benötigt ein Finanzamt 4 bis 6 Wochen für eine Antwort, bei komplexeren Sachverhalten kann es auch schon mal 2 Monate dauern. Gesetzlich kann man seiner Ungeduld leider erst nach 6 Monaten Geltung verleihen, dann kann man nach § 46 Abs. 1 FGO eine Untätigkeitsklage anstrengen.
Wer kümmert sich um Ihre Lohnabrechnung?
Sie möchten Ihre Lohnabrechnung abgeben oder Gehälter mit steuerfreien Bausteinen optimieren? Bei den Lohnexperten bekommen Sie beides zusammen. In der Erstberatung rechnen wir mit Ihnen ein Beispiel für einen Ihrer Mitarbeitenden durch.
Vorab ausprobieren können Sie unsere Beispielrechnung zur Nettolohnoptimierung.
Quellen
- § 42e EStG Anrufungsauskunft
- BMF-Schreiben vom 12.12.2017 zur Anrufungsauskunft nach § 42e EStG
- H 42e LStH Anrufungsauskunft
- BFH, Urteil vom 27.02.2014, VI R 23/13: Regelungsgehalt einer Lohnsteueranrufungsauskunft
- BFH, Urteil VI R 44/12: Bindungswirkung auch gegenüber dem Arbeitnehmer
- BFH, Beschluss VI B 103/14: Widerruf als nicht vollziehbarer Verwaltungsakt
- IWW: Anrufungsauskunft ist für die Lohnsteueraußenprüfung bindend
- IHK Koblenz: Verbindliche Auskünfte vom Finanzamt